2026年11月1日から、消費税免税制度は「リファンド方式」へ移行します。
免税店での購入時は税込み価格で販売し、出国時に税関で物品の持ち出し確認を受けた後に消費税相当額が返金されます。
※2026年10月31日までの販売分は、現行制度(購入時免税・税抜き価格で販売)が適用されます。
消費税免税制度について
重要なお知らせ
消費税免税制度とは
「消費税免税制度」とは、免税要件(原則、本邦入国後6ヶ月未満であること等)を満たした外国人旅行者や日本人の一時帰国者に対して、家電製品、時計、食品類、化粧品類等の通常生活の用に供される物品を販売する場合に、消費税を免除して購入できる制度です。出国時に税関に物品の提示が必要となります。
免税店によっては、対象者、対象物品を指定(制限)している場合がございますのでご留意ください。
免税店について
免税購入対象者について
・消費税免税制度の改正のお知らせ(令和5年4月1日施行)
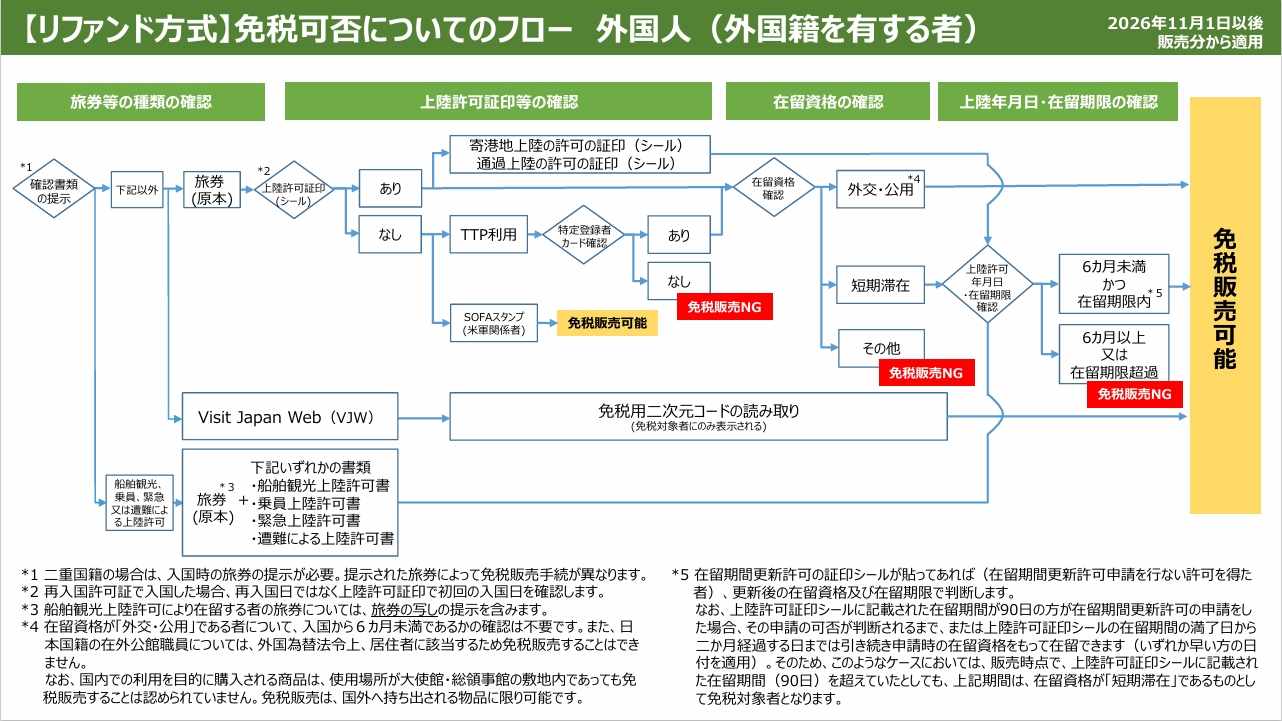
<外国籍を有する方>
外国籍を有する方については、非居住者のうち、「短期滞在」、「外交」、「公用」の在留資格を有する者のほか、その他の上陸の許可(船舶観光上陸許可書等)を受けて在留する者等が免税対象となります。
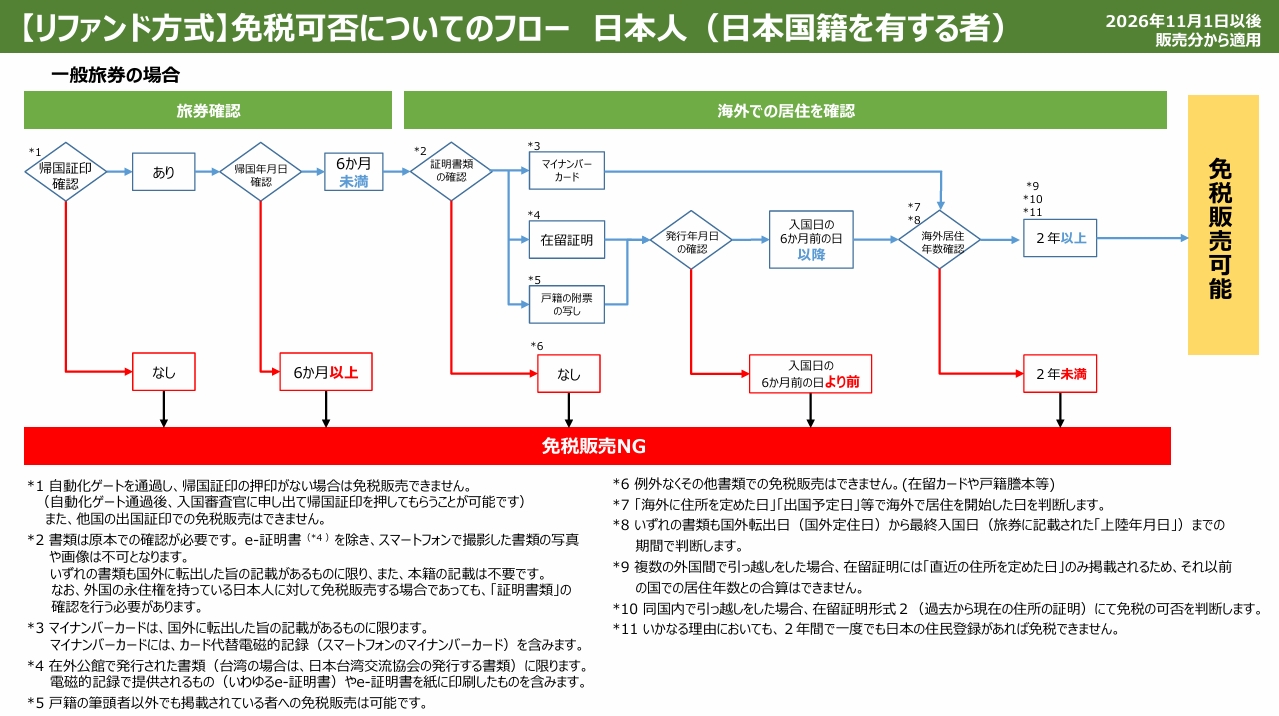
<日本国籍を有する方>
日本国籍を有する方については、非居住者のうち、「2年以上引き続き国内以外の地域に居住していることを証明書類(『在留証明(原本であって「住所(又は居所)を定めた年月日」及び「本籍の地番」の記載があるもの)』または『戸籍の付票の写し(原本であって「本籍の地番」の記載があるもの)』)で確認できる者」が免税対象となります。
 |
|
お問い合わせ
・免税店相談窓口
・よくある質問
・【旅行者向け】新制度(リファインド方式)に関する情報はこちら
・【免税店向け】新制度(リファインド方式)に関する情報はこちら
担当課 関東運輸局観光部国際観光課
電話 (045)211-7273